Hasarlı Ticari Araç ve Kamyonet Satışında Farklı Olan Ne?
Kısa Cevap
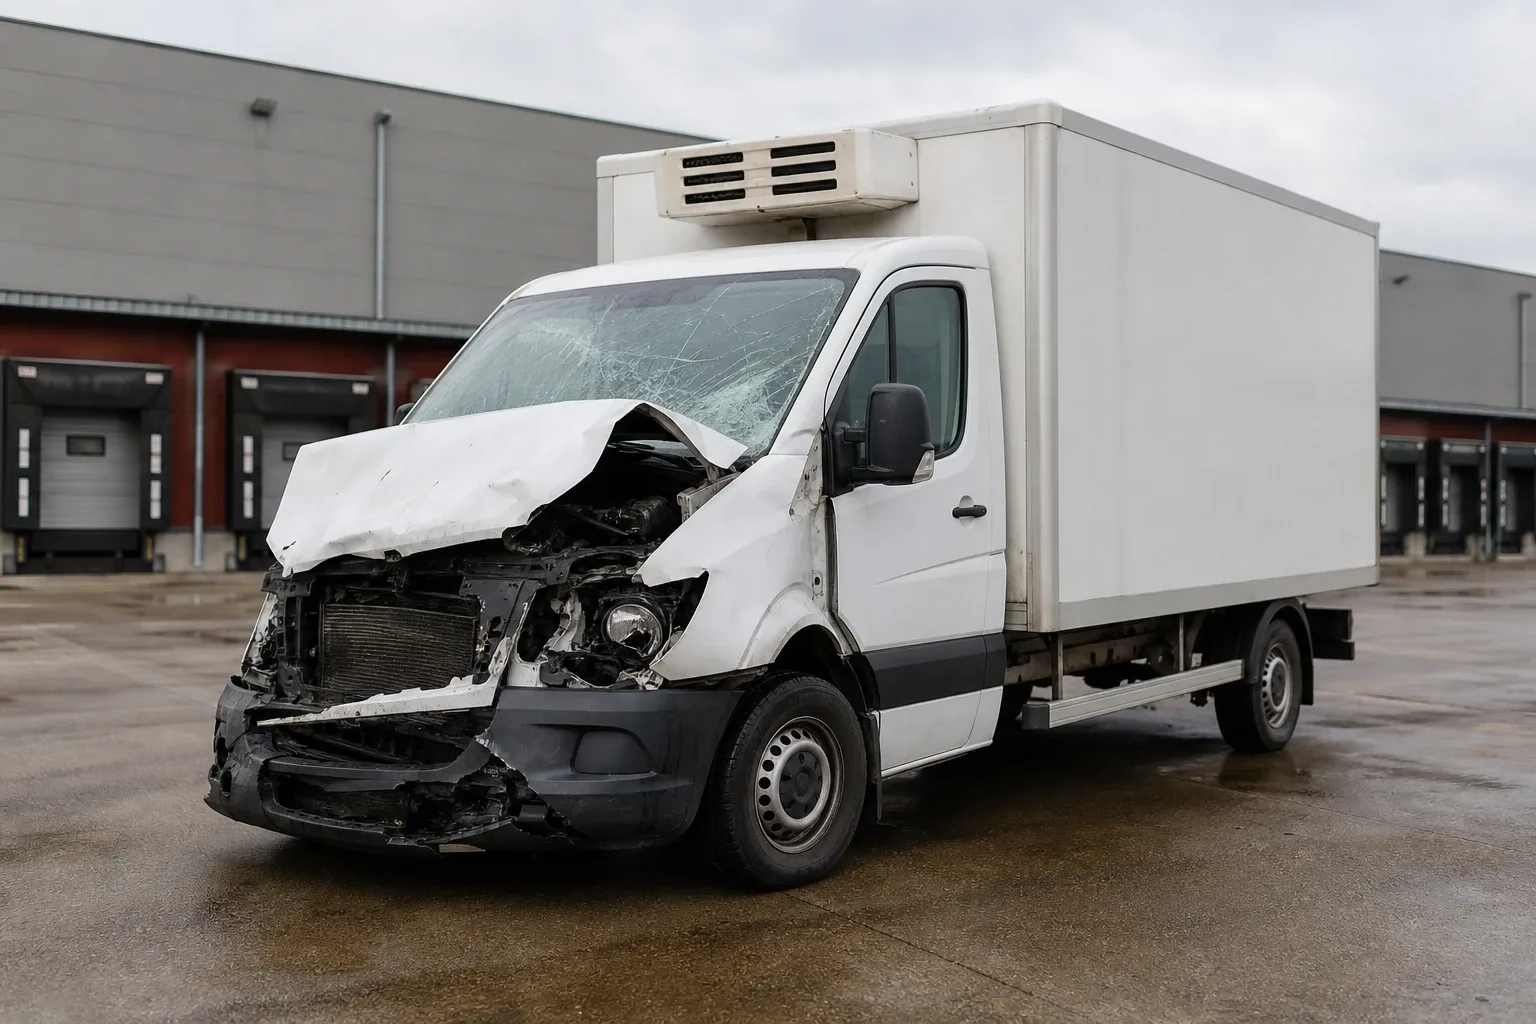
Hasarlı ticari araç satışında değeri kaporta görünümü yerine şasi, dingil ve makas gibi yük taşıyan aksam belirler. Kasa, soğutma ünitesi ve lift gibi üst yapılar ayrı kalem olarak hesaplanır ve ruhsata işlenmiş olmaları aranır. Araç bir işletmenin defterinde kayıtlıysa noter devrine ek olarak fatura kesilir ve KDV hesaplanır. Rehin ve finansal kiralama kayıtları devirden önce çözülür; taşıt listesi kaydı satışla birlikte kapatılır. Onarım ile satış arasında karar verilirken aracın serviste yatacağı gün sayısı da hesaba girer.
- Yayın
- 6 dk okuma
İçindekiler
- Binek Otomobil Satışıyla Karşılaştırınca Neler Değişir?
- Hasarlı Ticari Araçta Değeri Yük Taşıyan Aksam Belirler
- Kasa, Soğutma Ünitesi ve Lift Gibi Üst Yapılar Nasıl Hesaplanır?
- İşletme Adına Kayıtlı Araç Satılırken Evrak Nasıl Değişir?
- Rehin, Finansal Kiralama ve Taşıt Listesi Kayıtları
- Onarıp Çalıştırmak mı, Satmak mı: Karar Neye Göre Verilir?
- Kaynakça
- Sıkça Sorulan Sorular
Hasarlı ticari araç satışını binek otomobil satışından ayıran şey, aracın bir iş aleti olmasıdır. Alıcı kamyonete ya da panelvana boyasına göre bakmaz; yük taşıyan aksamın sağlam kalıp kalmadığını sorar. Kasa, soğutma ünitesi ve lift gibi üst yapılar araçtan ayrı bir kalem olarak hesaplanır. Araç çoğunlukla bir işletmenin defterinde durduğu için satışa fatura ve vergi de girer. Rehin ve finansal kiralama kayıtları devirden önce çözülür; taşıt listesi kaydı da satışla birlikte kapatılır.
Binek Otomobil Satışıyla Karşılaştırınca Neler Değişir?
Kamyonet ya da panelvan satılırken binek otomobile göre değerin ölçütü, satış evrakı ve alıcının kim olduğu değişir. Binek otomobilde alıcı önce boyaya, kaportaya ve hasar kaydına bakar. Kamyonet ve panelvanda ilk soru aracın yeniden yük taşıyıp taşıyamayacağıdır. Tablo, iki satış arasındaki başlıca farkları yan yana gösterir.
| Konu | Binek otomobil | Kamyonet ve panelvan |
|---|---|---|
| Değeri belirleyen | Kaporta, boya, hasar kaydı | Şasi, dingil, makas, yük kapasitesi |
| Kilometre | Yüksek kilometre değeri belirgin düşürür | Yüksek kilometre olağandır; bakım kaydı sorulur |
| Üst yapı | Çoğunlukla yoktur | Kasa, soğutma ünitesi ve lift ayrı hesaplanır |
| Satıcı | Çoğunlukla şahıs | Çoğunlukla işletme; fatura kesilir |
| Devirde çözülecek kayıt | Varsa kredi rehni | Rehin, finansal kiralama, taşıt listesi |
| Alıcı | Aracı kullanacak kişi ya da onarımcı | Aracı işinde çalıştıracak esnaf ya da parça için alan |
Farkların kaynağı tektir: ticari araç gelir getirmek için alınır. Alıcı çoğunlukla aracı onarıp işinde çalıştıracak bir esnaftır ya da sağlam kalan aksamı başka bir araçta kullanacaktır. Bu yüzden görünüşten çok taşıma güvenliğine ve evrakın temiz olmasına bakar.
Hasarlı Ticari Araçta Değeri Yük Taşıyan Aksam Belirler
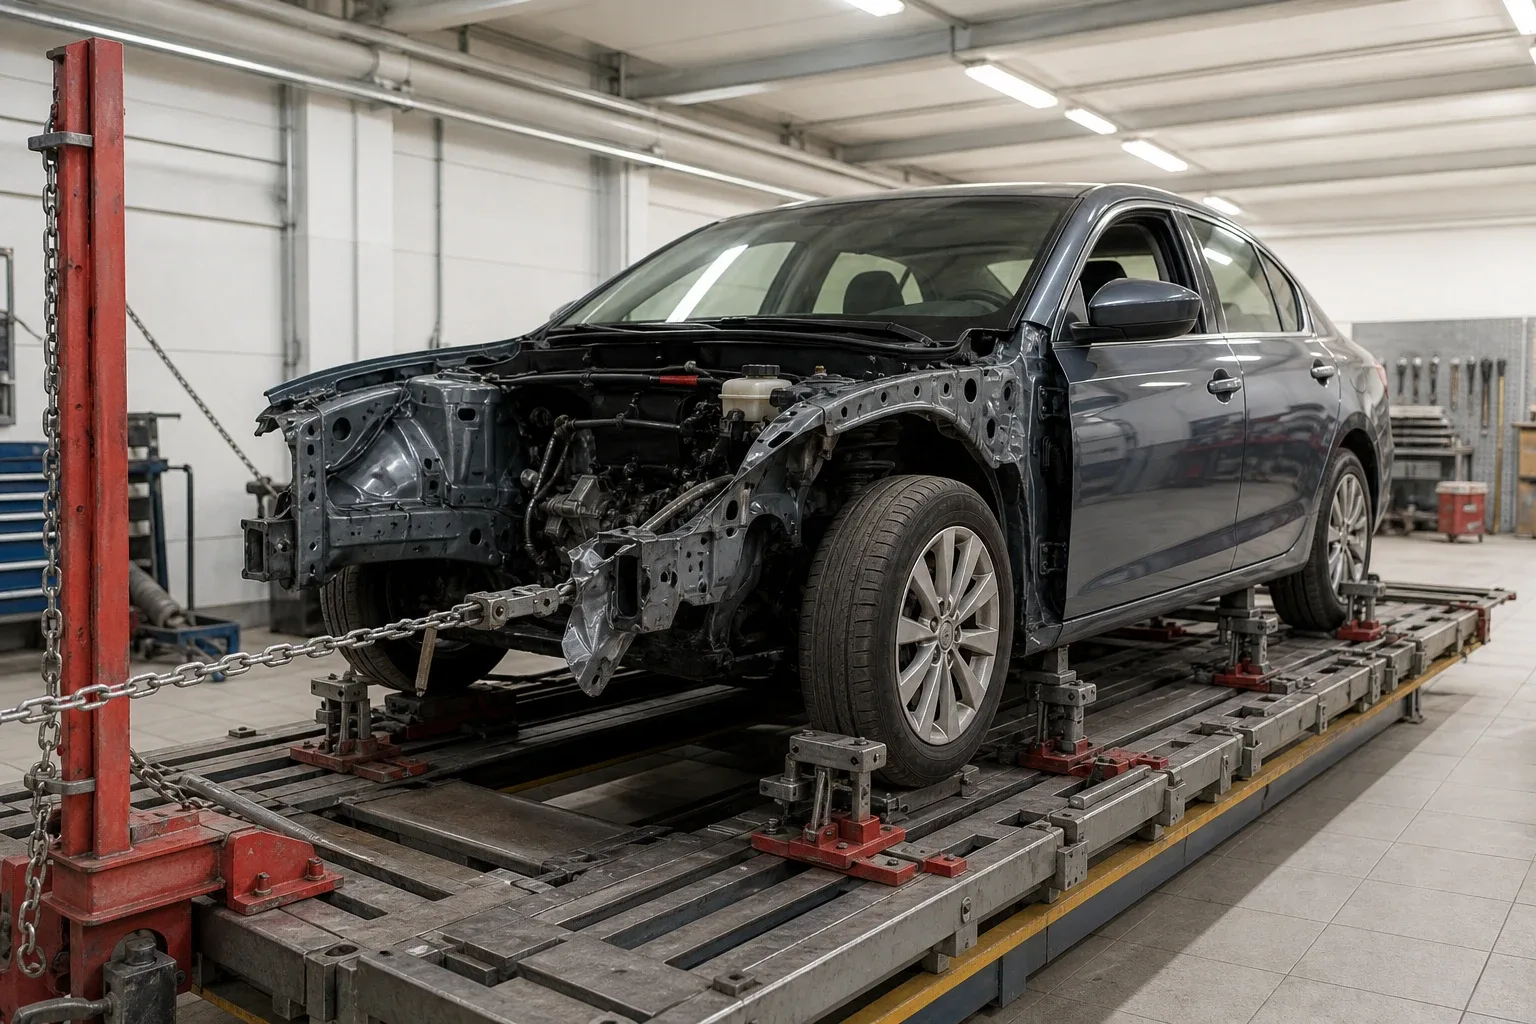
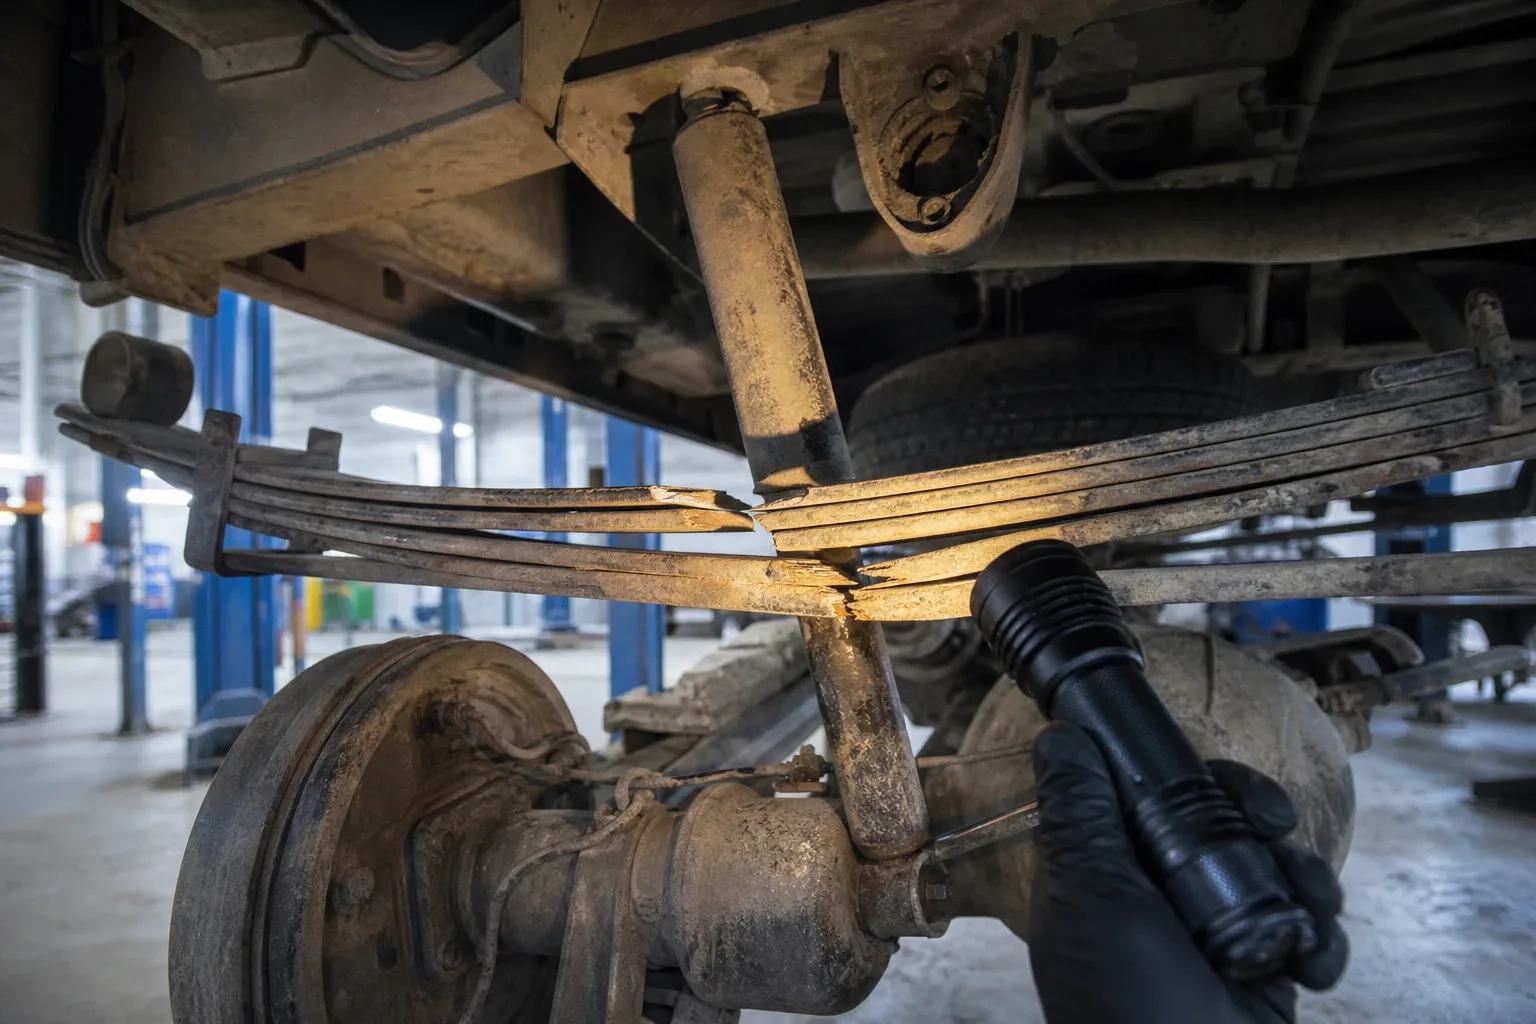
Hasarlı ticari araçta değeri en çok şasi, dingil, makas ve diferansiyelin durumu belirler. Kasada çizik, kapıda ezik bu araçlarda olağandır. Alıcı bunları iş izi sayar. Buna karşılık şasi kolunda (kabini ve kasayı taşıyan çelik kiriş) bir eğrilik ya da çatlak teklifi belirgin biçimde düşürür, çünkü düzeltilmiş şasi boş araçta sorun çıkarmasa bile yük altında yeniden esneyebilir.
Gövde yapısı da hesabı değiştirir. Şasili kamyonette kabin ve kasa ayrı bir iskeletin üstüne oturur; hasar çoğu zaman parça parça onarılır. Panelvanda gövde ile taşıyıcı tek parçadır. Arkadan alınan sert bir darbe taban sacını, sürgülü kapı rayını ve yükleme alanının ölçüsünü birlikte bozabilir.
Arka dingil ayrıca kontrol edilir. Darbeyle yerinden kaçan dingil aracı yolda yan yürütür; sahadaki adıyla araç “yengeç gibi” gider ve arka lastikleri kısa sürede yer. Makas (yaprak yay) kırığı ile makas küpesindeki eğrilik de aynı kontrolde ortaya çıkar.
Kilometre konusunda yaygın bir yanılgı vardır: yüksek kilometreli hasarlı bir kamyonetin alıcı bulamayacağı düşünülür. Bu doğru değildir. Ticari araçta yüksek kilometre olağandır. Alıcı sayaçtan çok bakım kayıtlarına, motor ve şanzıman revizyonunun faturasına bakar. Düzenli bakım görmüş ve şasisi sağlam bir kamyonet, kaporta hasarına rağmen ilgi görür.
Kasa, Soğutma Ünitesi ve Lift Gibi Üst Yapılar Nasıl Hesaplanır?
Üst yapı, aracın şasisinden ayrı bir kalem olarak hesaplanır. Kapalı kasa, soğutma ünitesi, arka lift ya da damper sağlam kaldıysa sökülüp başka bir şasiye takılabilir. Ön kabini ağır hasar almış frigorifik (soğutuculu) bir kamyonette kasa ve ünite bu yüzden hâlâ değer taşır. Tersi de geçerlidir: kasası ezilmiş ama kabini ve yürüyen aksamı sağlam bir araç, yeni bir kasayla yeniden işe döner.
Üst yapının hesaba girmesi için ruhsatta yazılı olması aranır. Karayolları Trafik Kanunu, araçta mevzuata uygun yapılan her değişikliğin otuz gün içinde tescil belgesine (ruhsata) işletilmesini zorunlu tutar. Kasa değişimi, koltuk eklenmesi ve yakıt sistemi dönüşümü bu kapsamdadır. Ruhsata işlenmemiş tadilat alıcıya muayenede ve tescilde sorun çıkarır; alıcı da bu riski tekliften düşer ya da üst yapıyı hiç hesaba katmaz.
Sigorta tarafında da üst yapı ayrıca sorulur. Araca sonradan eklenen kasa ve donanım kasko poliçesinde yazılı değilse sigortacı tam hasar hesabında bunları dikkate almayabilir. Satıştan önce poliçenizi, üst yapının faturasını ve varsa tadilat onay belgelerini bir araya getirin. Soğutma ünitesinin servis kaydı da teklifte işe yarar.
İşletme Adına Kayıtlı Araç Satılırken Evrak Nasıl Değişir?
İşletme defterine kayıtlı bir araç satılırken noter devrine ek olarak fatura kesilir ve bedel üzerinden KDV hesaplanır. Binek otomobil satışlarının çoğunda satıcı şahıstır ve noterdeki satış sözleşmesi yeterlidir. Kamyonet ve panelvanlar ise çoğunlukla bir şirketin ya da esnafın defterinde durur. Sahada en sık anlaşmazlık buradan çıkar: verilen teklifin KDV dahil mi, hariç mi olduğu konuşulmamıştır. Teklifi alırken bunu yazılı olarak netleştirin.
Noterde imzayı şirketi temsile yetkili kişi atar. Noter çoğunlukla güncel imza sirkülerini, yetki belgesini ve vergi levhasını ister; istenen belgeler şirket türüne göre değişir. Devir gününden önce notere sormak boşa giden bir günü önler.
Satış muhasebe kaydına da girer. Aracın defterdeki değeri ile satış bedeli arasındaki fark kâr ya da zarar olarak yazılır; sigortadan alınan tazminat da kayda geçer. Vergi oranları ve istisna koşulları zaman içinde değiştiği için mali müşavirinize satıştan önce haber verin. Şahıs adına kayıtlı olan ve hiçbir deftere girmemiş bir kamyonet ise binek otomobil gibi yalnız noter işlemiyle satılır.
Rehin, Finansal Kiralama ve Taşıt Listesi Kayıtları
Üzerinde rehin ya da finansal kiralama kaydı bulunan araç bu kayıtlar çözülmeden devredilemez; taşıt listesi kaydı da satışla birlikte kapatılır. Ticari araçlar çoğunlukla krediyle ya da finansal kiralamayla alındığı için bu kayıtlara binek otomobilden daha sık rastlanır.
Rehinli araçta noter, rehin alacaklısının onayı olmadan satış işlemini yapmaz. Çoğu satışta sıra şöyle işler: önce kalan borç kapatılır, ardından banka rehni kaldırır ve devir ondan sonra yapılır. Kaskoda banka dain-i mürtehin (tazminatta öncelik hakkı olan rehin alacaklısı) olarak yazılıysa tam hasar ödemesi de bankanın onayına bağlanır.
Finansal kiralamada aracın sahibi, kiralama süresi boyunca kiralama şirketidir; ruhsatta da onun adı yazar. Hasar dosyası, sigorta işlemleri ve satış bu şirketle birlikte yürür. Kiracı aracı kendi başına satamaz.
Aracınız bir taşımacılık yetki belgesinin taşıt listesine kayıtlıysa satışla birlikte listeden düşürülmesi gerekir. Kayıt açık kalırsa alıcı aracı kendi belgesine ekletirken sorun yaşar. Devir günü filo takip cihazının aboneliğini, yakıt ve geçiş sistemlerine tanımlı kayıtları da kapatın. Üzerinde firma adı ve iletişim bilgisi bulunan araç giydirmesini teslimden önce söktürün, çünkü parçaya ayrılacak bir araçta firmanızın adının dolaşmasını istemezsiniz.
Onarıp Çalıştırmak mı, Satmak mı: Karar Neye Göre Verilir?
Onarma ya da satma kararını ticari araçta onarım faturası tek başına vermez; aracın serviste yatacağı gün sayısı da hesaba girer. Binek otomobil bir ay serviste kalırsa sahibi zorlanır ama geliri durmaz. Kamyonet yattığında ya iş durur ya da yerine araç kiralanır. Parça bekleyen bir onarımda bu kalem onarım masrafı kadar ağır olabilir.
Hesap üç kalemle kurulur. İlki paradır: onarım masrafı ile bekleme süresindeki kaybın toplamı aracın işe döndükten sonraki değerine yaklaşıyorsa aracı yaptırmanın anlamı kalmaz. İkincisi yük kapasitesidir. Şasi ya da dingil düzeltmesi görecek araç eski yükünü aynı güvenle taşıyamayabilir. Üçüncüsü kayıttır. Araca ağır hasar kaydı işlendiyse ileride satarken bu kayıt değeri aşağı çeker. İlk kalem aracın değerine yaklaşıyorsa ya da ikinci kalemde kuşku varsa satış daha gerçekçi seçenektir.
Satışa karar verdiyseniz teklif istemeden önce şunları hazırlayın:
- Ruhsat ve varsa üst yapıya ait tadilat belgeleri
- Şasiyi, dingili, kasa içini ve hasarlı bölgeyi gösteren fotoğraflar
- Bakım kayıtları ile motor ve şanzıman revizyon faturaları
- Rehin ya da kiralama durumu ve kalan borç bilgisi
- Araç işletme adına kayıtlıysa fatura bilgileri ve imza yetkisini gösteren belge
- Taşıt listesi kaydı ve kasko poliçesi
Belgeler hazır olduğunda alıcı üst yapıyı ve yürüyen aksamı ayrı ayrı değerlendirebilir. Eksik belgeyle verilen teklif çoğu zaman en kötü ihtimale göre hesaplanır.
Merak Edilenler
Sıkça Sorulan Sorular
Hasarlı Ticari Araç Serviste Yatarken Oluşan Kazanç Kaybı Kimden İstenir?
Kazanç kaybı, kazada kusurlu olan sürücüden ve o aracın işleteninden istenir. Zorunlu trafik sigortasının genel şartları gelir kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararları teminat dışında sayar; bu yüzden karşı tarafın sigortacısı bu kalemi ödemez. Talebin dayanağı belgedir. Aracın serviste kaldığı günleri gösteren servis kaydını, yerine kiralanan aracın faturasını ve kaçan işleri gösteren sözleşme ya da irsaliyeleri saklayın. Kusur sizdeyse bu kalemi karşılayan ek bir kasko teminatınız olup olmadığına poliçeden bakılır.
Ticari Plakalı Araç Hasarlıyken Satılırsa Plaka Hakkı Ne Olur?
Taksi, dolmuş ve servis gibi sınırlı sayıda verilen ticari plakalarda plaka hakkı araçla birlikte satılmak zorunda değildir. Bu plakalar araçtan ayrı bir hak olarak işlem görür; hasarlı araç satılırken plaka çoğunlukla sahibinde kalır ve yerine alınan araca tescil edilir. İşlemin sırası ve istenen belgeler plakayı veren belediyenin ve bağlı olunan meslek odasının kurallarına göre değişir. Devir gününden önce bu iki kurumdan bilgi alın. Alıcıyla konuşurken teklifin yalnız aracı kapsadığını açıkça belirtin.
Araçtaki Yük de Hasar Gördüyse Satış Nasıl Etkilenir?
Yük hasarı aracın satışını engellemez; yük ve araç ayrı dosyalarda yürür. Taşınan malın zararı, varsa nakliyat ya da taşıyıcı sorumluluk sigortasından istenir. Kasko poliçesi çoğunlukla aracı güvenceye alır, taşınan malı kapsamaz. Satıştan önce yükü boşaltın ve hasarını fotoğraflarla, mümkünse tutanakla belgeleyin. Kasaya dökülen yağ, boya ya da kimyasal ve soğutuculu kasada bozulan gıda temizlenmeden bırakılırsa koku ve leke kasanın değerini düşürür. Alıcı aracı görmeye gelmeden kasanın içini temizletmek teklifi korur.
Ticari Araçta Pert Kararı Binek Otomobilden Farklı mı Verilir?
Hayır, ölçüt her hasarlı araç için aynıdır: onarım masrafı aracın kaza öncesi piyasa değerine yaklaştığında ya da onu aştığında sigortacı tam hasar işlemi yapar. Fark hesaba giren kalemlerdedir. Ticari araçta üst yapı poliçede yazılıysa aracın değerine eklenir; yazılı değilse dışarıda kalabilir. Tam hasar sayılan araca pert kaydı işlenir ve aracın hasarlı hâline biçilen sovtaj bedeli tazminat hesabında yer alır. Araç sizde kalacaksa bu bedel ödenecek tutardan düşülür. Hesabın nasıl kurulduğunu eksper raporundan kalem kalem isteyebilirsiniz.
Filo Aracı Olarak Kullanılmış Hasarlı Kamyonet Daha Az mı Değer Görür?
Filo geçmişi tek başına değeri düşürmez; belirleyici olan bakımın belgelenmiş olmasıdır. Filo araçları çoğunlukla düzenli servis görür ve bakım kayıtları eksiksizdir; alıcı bunu artı sayar. Eksi yanı, aracı birçok sürücünün kullanmış olması ve yoğun şehir içi dağıtımın debriyajı, frenleri ve sürgülü kapı mekanizmasını yormasıdır. Alıcı ayrıca hasar geçmişini sorgular; küçük çaplı ama çok sayıda kayıt filo araçlarında sık görülür. Bakım dosyasını ve önceki onarımların faturalarını teklif aşamasında göstermek belirsizliği azaltır.
Yürümeyen Hasarlı Kamyonet ya da Panelvan Satılabilir mi?
Satılabilir; aracın yürümesi satış için şart sayılmaz. Araç bulunduğu yerden çekiciyle alınır. Ticari araçta çekici seçimi ayrıca dikkat ister, çünkü uzun şasili bir kamyonet ya da yüksek tavanlı bir panelvan her platforma sığmaz. Çekici çağrılırken aracın boyu, yüksekliği ve yüklü olup olmadığı söylenmelidir. Yük boşaltılmadan taşınan araç hem çekicinin taşıma sınırını zorlar hem de teslimde tartışma çıkarır.
Yazar Hakkında
Emre Burak Akbulut
Hasarlı Otom Kurucusu
Hasarlı Otom’un kurucusu Emre Burak Akbulut, hasarlı, kazalı ve pert araç alım süreçlerinde güvenilir ve çözüm odaklı bir hizmet anlayışı sunmayı hedeflemektedir. Sektörde müşteri memnuniyetini ön planda tutan Akbulut, araç sahiplerinin satış sürecini hızlı, şeffaf ve zahmetsiz şekilde tamamlayabilmesi için Hasarlı Otom markasını hayata geçirmiştir. Araçların durumuna uygun ve adil değerlendirme yapılmasını önemseyen Akbulut, profesyonel hizmet anlayışıyla Hasarlı Otom’un Türkiye genelinde hasarlı araç alımında güven duyulan markalardan biri haline gelmesi için çalışmalarını sürdürmektedir.
- 10+ yıl tecrübe
- Hasarlı Araç Alımı
- Kazalı Araç Alımı
- Pert Araç Alımı
- Araç Değerleme
- İkinci El Araç Alımı
- Hasar Değerleme
- Otomotiv
- Araç Ekspertiz Süreçleri